【2026台灣央行利率】經濟成長預測上修、通膨升溫疑慮浮現,房貸族與中小企業該留意什麼?
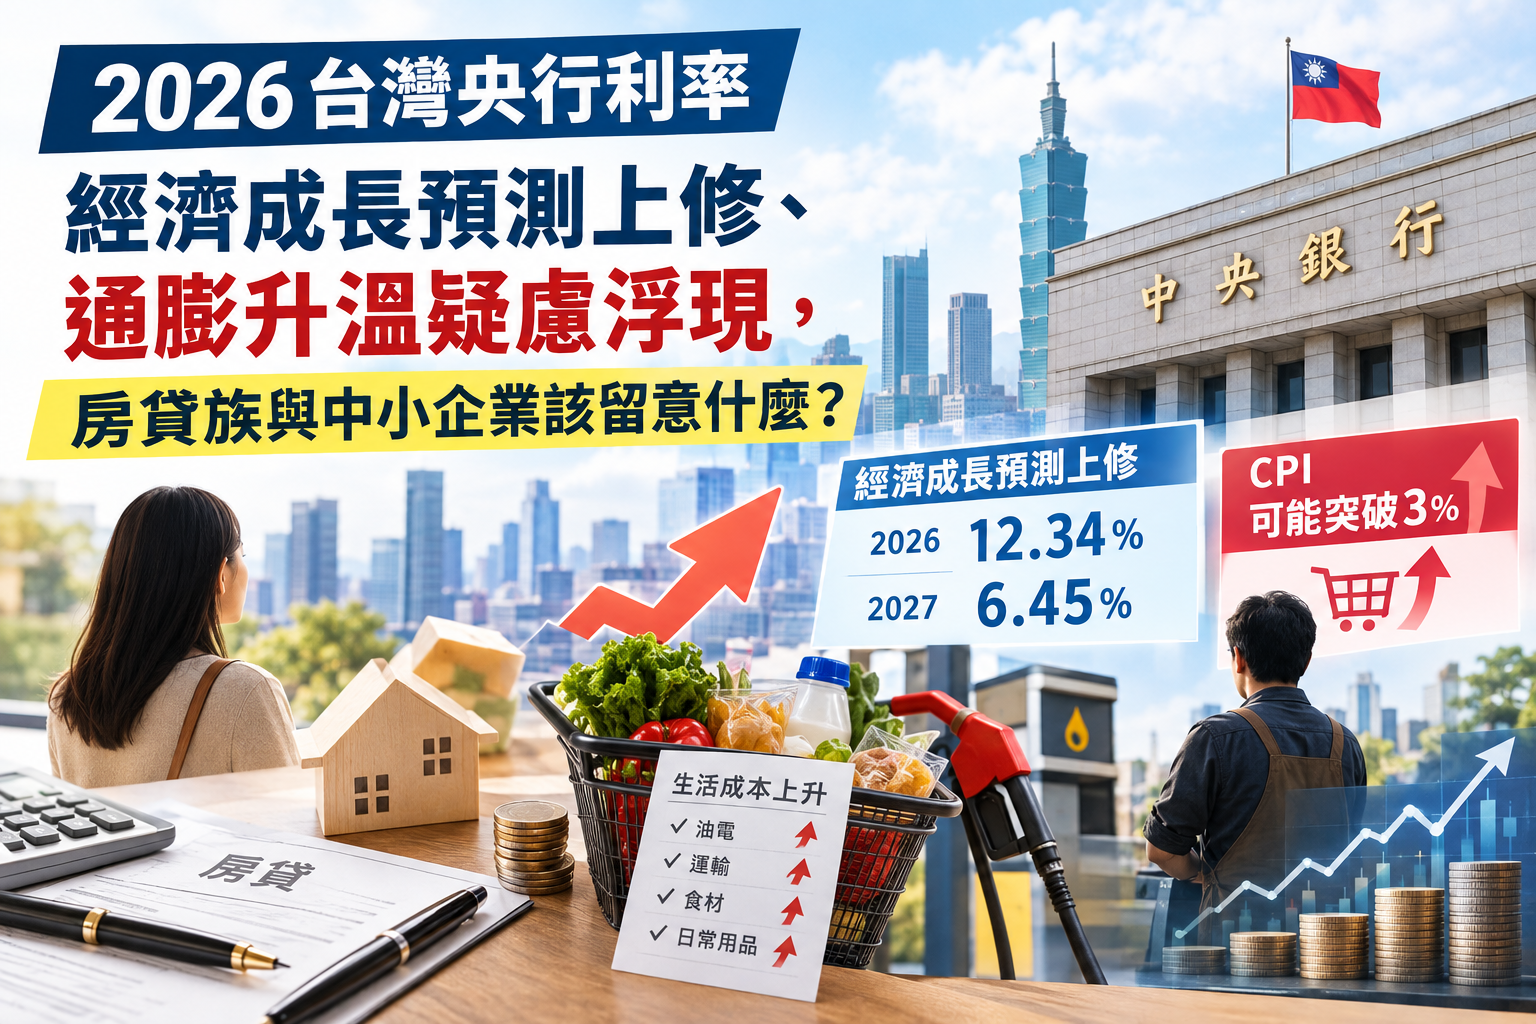
2026年11月10日,台灣經濟展望與物價壓力同時成為焦點。台經院上修2026年經濟成長預測至12.34%,並預估2027年成長6.45%;另一方面,台經院院長張建一提醒,若油電價格調漲、政府撥補未通過,消費者物價指數(CPI)年增率可能突破3%,增加央行升息壓力。
Google新聞:台經院上修經濟成長,今年12.34%、明年6.45%;Google新聞:油電撥補若未通過,CPI恐破3%。
兩組消息放在一起看,台灣經濟可能正面臨一種不太舒服的組合:成長預測亮眼,生活成本卻仍有上行風險。預測不是已經發生的結果;CPI突破3%也不是定局,而是油電價格與政策條件變動下的可能情境。
CPI可以想成一籃日常用品的平均價格變化。當油電成本上升,運輸、製造與店家營運都可能跟著增加支出,部分成本最後反映在商品價格上。這像是月薪沒有變,便當、通勤和水電帳單卻逐漸變重,帳面收入沒少,能自由運用的錢反而變少。
通膨若持續偏高,央行就得衡量是否升息抑制物價;但升息也會提高借款成本。這不是「經濟成長好,所有人就受惠」那麼簡單。產業表現與家庭感受,往往不在同一個速度上。
對房貸族與上班族而言,先盤點每月固定支出與可支配所得,別只看薪資是否調整,也要留意日常開銷增加後,家庭現金流還剩多少緩衝。
對中小企業主來說,能源與原物料成本可能擠壓毛利;若同時背負貸款,應把利息支出與收款時間一併納入周轉規劃。
對投資人而言,經濟成長預測上修不代表市場風險消失。利率預期、企業成本與實際獲利仍要分開觀察,不宜只憑單一數字放大部位或槓桿。
便宜錢的時代已經正式劃下句點。面對這波變局,不必過度恐慌,但也萬萬不可掉以輕心。
與其猜測央行下一步,不如先檢視負債比率、預留流動性預備金。接下來可留意油電價格與撥補決策、最新CPI,以及央行對物價與景氣的判斷。
免責聲明:本文僅為概念科普與歷史數據整理,不構成任何形式的投資建議、邀約或推薦。投資必定伴隨風險,過去績效不代表未來表現,投資人在做任何決策前,應獨立思考並評估自身風險承受能力。