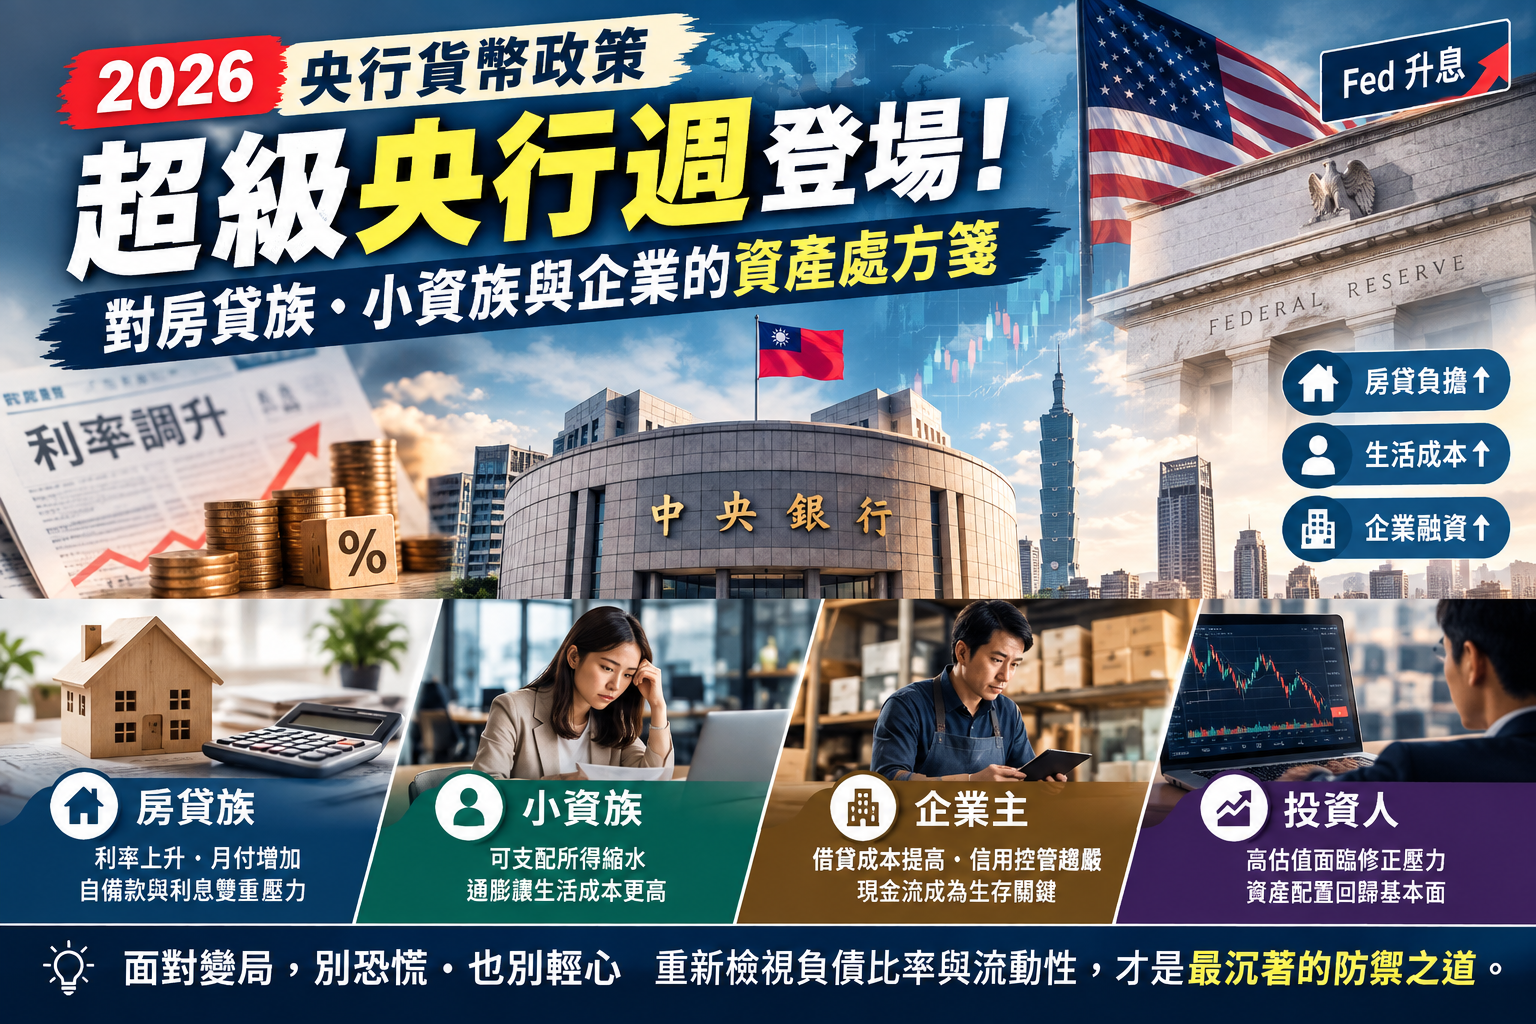
2026年09月17日的最新金融動態顯示,全球資金局勢正走到關鍵的分水嶺。
隨著美國聯準會宣布升息,台灣央行也在今日召開理監事會議。
正如新聞報導《Fed 升息1碼點燃市場 台灣央行升半碼呼聲升高》所述,市場觀望氣氛極為濃厚。
你可能會問,遠在海外的利率與央行的小動作,為什麼值得我們專程寫一篇專欄來拆解?
因為這絕非遠在天邊的官員對話,而是直接影響你我口袋、房貸負擔與日常可支配所得的荷包保衛戰。
拆解這場變局背後的脈絡,核心在於物價上漲速度與資金成本的微妙拉扯。
誠如《央行利率決策時間就在下午!Fed升息1碼跟進機率多大?「很難說不」的原因曝光…信用管制鬆綁2方向先看》所分析,通膨壓力持續未解,政策走向不僅關乎資本市場的熱錢流向,更深刻影響實體房市與銀行放款。
同時,《升息潮來襲新台幣震盪加劇- 財經要聞- 工商時報》也指出全球升息浪潮正帶來外匯市場的劇烈擺盪。
當各國央行為了壓制通膨紛紛踩下煞車,台灣央行若選擇跟進,代表著低成本資金時代正走向終點。
這背後究竟會如何影響我們生活的各個層面?
用白話文來說,這就像是你去便當店發現排骨便當又漲了十塊錢,同時給銀行的房貸利息負擔也默默升級。
央行在調節市場資金時,就像是一腳踩油門顧經濟、一腳踩煞車防過熱,不可避免地會讓生活成本與資金費用同時變貴。
對房貸族與上班族而言:利率每往上微調一點,每月的固定開銷就會無聲增加,自備款與利息支出持續擠壓日常自由可支配所得,實質購買力持續被通膨與利息雙向扣血。
對中小企業主來說:資金借貸成本提高意味著營運容錯率大幅降低,銀行信用控管轉趨嚴格,過去依靠廉價槓桿擴充的模式難以為繼,維持健康充沛的現金流比追求規模擴充更為重要。
對股市投資人而言:便宜錢的時代已經正式劃下句點,依靠廉價資金堆疊起來的高估值部位面臨震盪修正壓力,當無風險利率維持在高位,資產配置需要回歸企業基本面。
面對這波浪潮,讀者不必過度恐慌,但也萬萬不可掉以輕心。
這不只是數字的波動,而是反映出整體經濟營運邏輯的深刻轉變。
與其盲目去猜測精確點位,不如趁現在重新檢視自身的負債比率與流動性資產。
適度降低高風險財務槓桿,確保手頭隨時留有充足的流動性預備金,才是應對未來宏觀局勢最沉著的防禦之道。
免責聲明:本文僅為概念科普與歷史數據整理,不構成任何形式的投資建議、邀約或推薦。投資必定伴隨風險,過去績效不代表未來表現,投資人在做任何決策前,應獨立思考並評估自身風險承受能力。