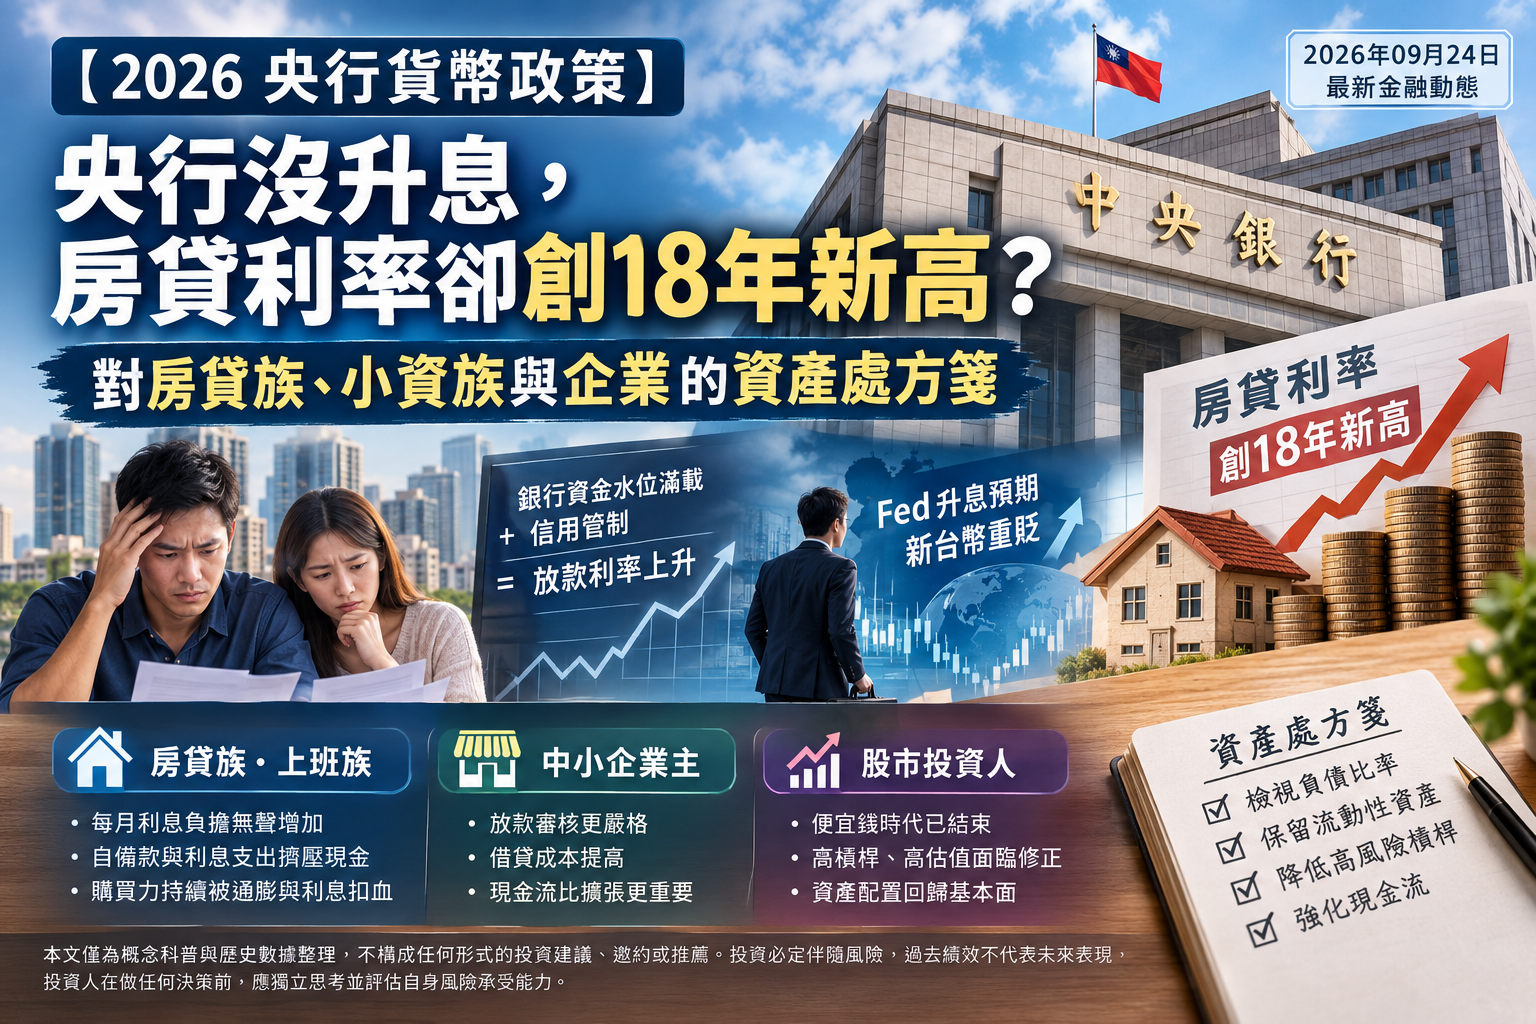
2026年09月24日的最新金融動態顯示,台灣房市與資金水庫正悄悄面臨一場無聲的寧靜風暴。
正如新聞報導《永慶房屋:央行沒升息 房貸利率實質上升2-3碼》所分析,雖然央行政策利率表面上保持平穩,但銀行端的實際放款利率卻已默默爬升,實質利率回升至高檔區間。
你可能會問,既然央行沒有宣布升息,為什麼我們還要專程寫一篇專欄來拆解銀行後台的利率運算?
因為這絕非遠在天邊的官員對話或冷冰冰的數字,而是直接影響你我口袋、房貸負擔與日常可支配所得的荷包保衛戰。
拆解這場變局背後的脈絡,核心在於銀行端資金水位滿載與信用管制的雙重夾擊。
誠如新聞報導《央行沒升息房貸利率卻上爬2、3碼 痛!千萬房貸月繳從4字頭跳5字頭》所指出,千萬房貸族的每月利息負擔正無聲增加。
加上國際市場上《Fed升息預期再起! 新台幣重貶逾1角、跌破31.8元》帶來的資金流動壓力,銀行為了符合監管指標並控管風險,只能自發性拉高非政策性放款門檻與利率。
這不只是數字的波動,而是反映出整體經濟營運邏輯的深刻轉變,便宜錢的時代已經正式劃下句點。
用白話文來說,這就像是你去便當店發現排骨便當又漲了十塊錢,同時連給銀行的房貸利息負擔也默默升級。
央行既要踩油門顧經濟,又要踩煞車防過熱,結果就是市場實質資金成本悄悄變貴。
這背後究竟會如何影響我們生活的各個層面?
對房貸族與上班族而言:即使央行牌告利率沒變,銀行加碼的風險溢價已讓每月固定開銷無聲增加,自備款與利息支出持續擠壓自由可支配所得,實質購買力持續被通膨與利息雙向扣血。
對中小企業主來說:銀行放款審核轉趨嚴格、資金借貸成本提高,意味著營運容錯率大幅降低,過去依靠廉價槓桿擴充的模式難以為繼,維持健康充沛的現金流比追求規模擴充更為重要。
對股市投資人而言:便宜錢時代劃下句點,依靠廉價資金堆疊起來的高槓桿與高估值部位面臨震盪修正壓力,當無風險利率維持在高位,資產配置更需回歸基本面的安全性。
面對這波浪潮,讀者不必過度恐慌,但也萬萬不可掉以輕心。
與其盲目去猜測精確點位,不如趁現在重新檢視自身的負債比率與流動性資產。
適度降低高風險財務槓桿,確保手頭隨時留有充足的流動性預備金,才是應對未來宏觀局勢最沉著的防禦之道。
免責聲明:本文僅為概念科普與歷史數據整理,不構成任何形式的投資建議、邀約或推薦。投資必定伴隨風險,過去績效不代表未來表現,投資人在做任何決策前,應獨立思考並評估自身風險承受能力。