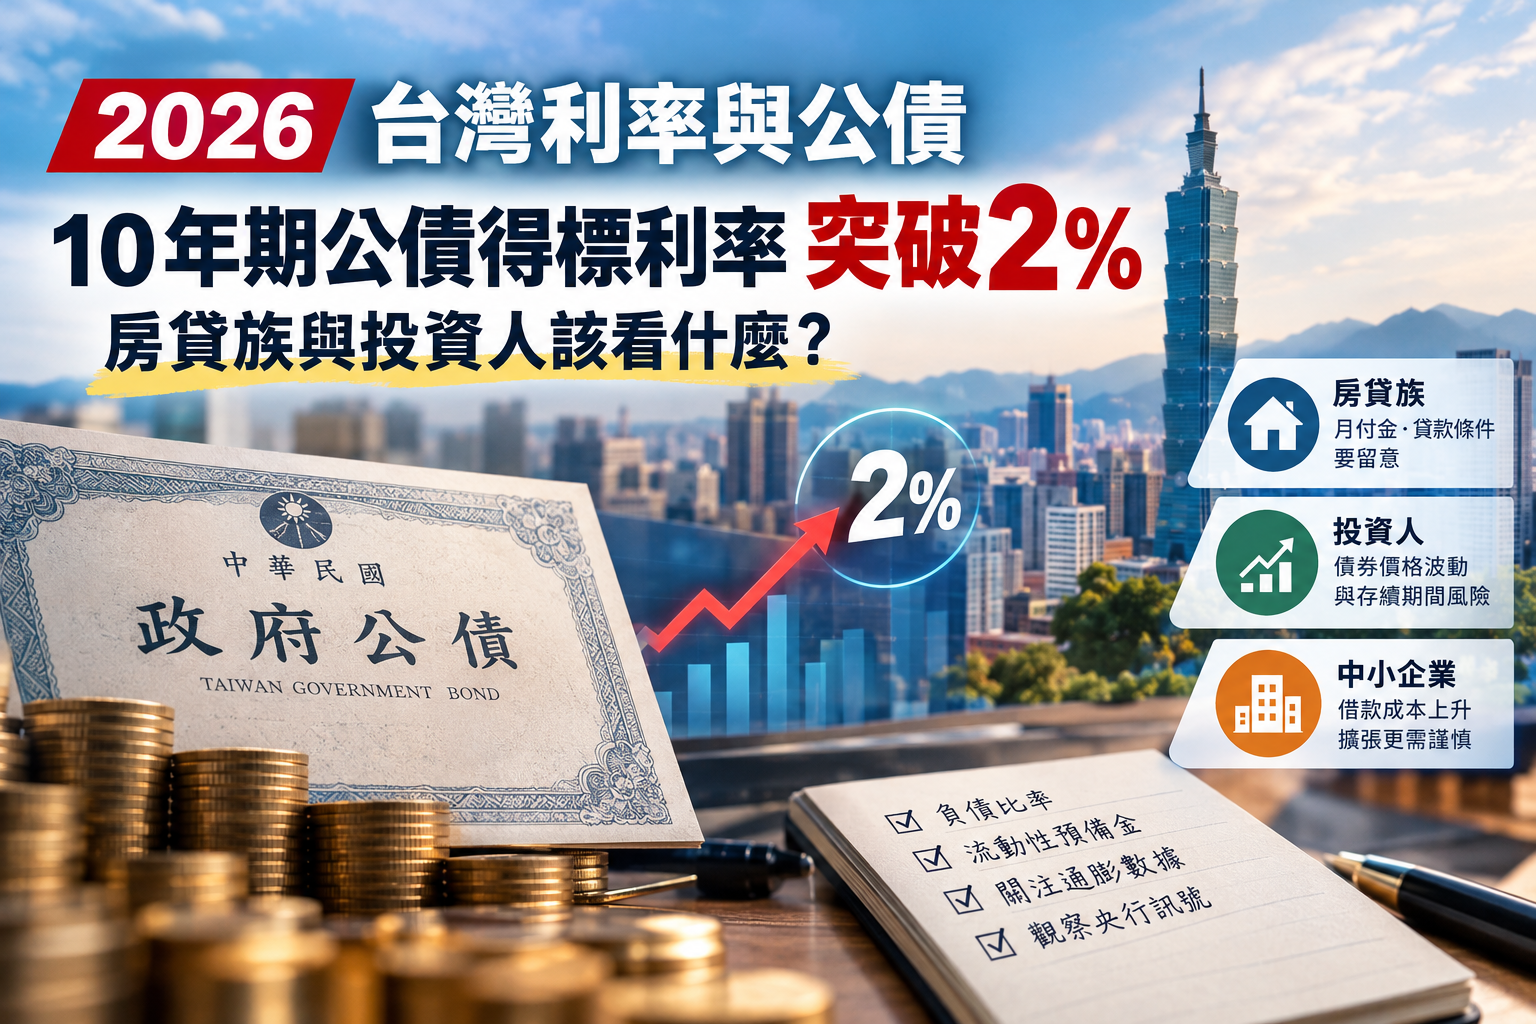
2026年10月21日,台灣債市傳出一項值得留意的訊號:10年期公債得標利率升破2%,創2008年以來首見。這個數字離一般人的房貸帳單看似很遠,為什麼值得關注?因為長期利率變化,牽動的是政府、企業與市場借錢的成本,也可能影響資金如何重新定價。
根據《經濟日報》報導,台灣10年公債標售利率創2008年來首見升破2% 通膨壓力推高升息預期,市場關注通膨壓力與升息預期;《鉅亨網》也報導,美債殖利率飆20年新高!上櫃債券ETF連10周吸金 櫃買中心提醒留意3大風險。兩則消息放在一起看,反映的不只是台灣債券市場的變化,還有全球資金成本仍受利率與通膨預期牽動。
公債殖利率可以想成政府借錢時要付出的利息。殖利率走高,可能讓未來新發行債券的融資成本增加,也會讓市場重新比較債券與其他資產的報酬。對既有債券而言,殖利率上升通常伴隨價格下跌;但這不代表所有債券都會同幅度變動,還要看期限、信用風險與產品結構。
這也不等於房貸利率立刻跟著升。銀行房貸條件還會受到資金成本、授信政策與個人信用狀況影響。不過,長期利率走高,確實提醒房貸族別只看央行政策利率,也要留意銀行實際貸款條件與每月支出能否承受變化。
對中小企業來說,借款成本若增加,擴張計畫和現金流安排就更需要留有餘裕;投資人則要看清債券產品的存續期間與價格波動風險,不能只因為「配息」就忽略淨值可能下跌。便當漲價時,薪水沒變,可運用的錢就少一點;利率上行帶來的壓力,也可能透過融資與資產價格逐步傳到生活裡。
我認為,這次最值得記住的不是「2%」本身,而是長期資金成本正在變動。便宜錢的時代已經正式劃下句點。面對這波變局,不必過度恐慌,但也萬萬不可掉以輕心。與其猜測利率下一步,不如先檢視負債比率、預留流動性預備金,並持續觀察後續通膨數據、央行訊號與公債標售結果。
免責聲明:本文僅為概念科普與歷史數據整理,不構成任何形式的投資建議、邀約或推薦。投資必定伴隨風險,過去績效不代表未來表現,投資人在做任何決策前,應獨立思考並評估自身風險承受能力。