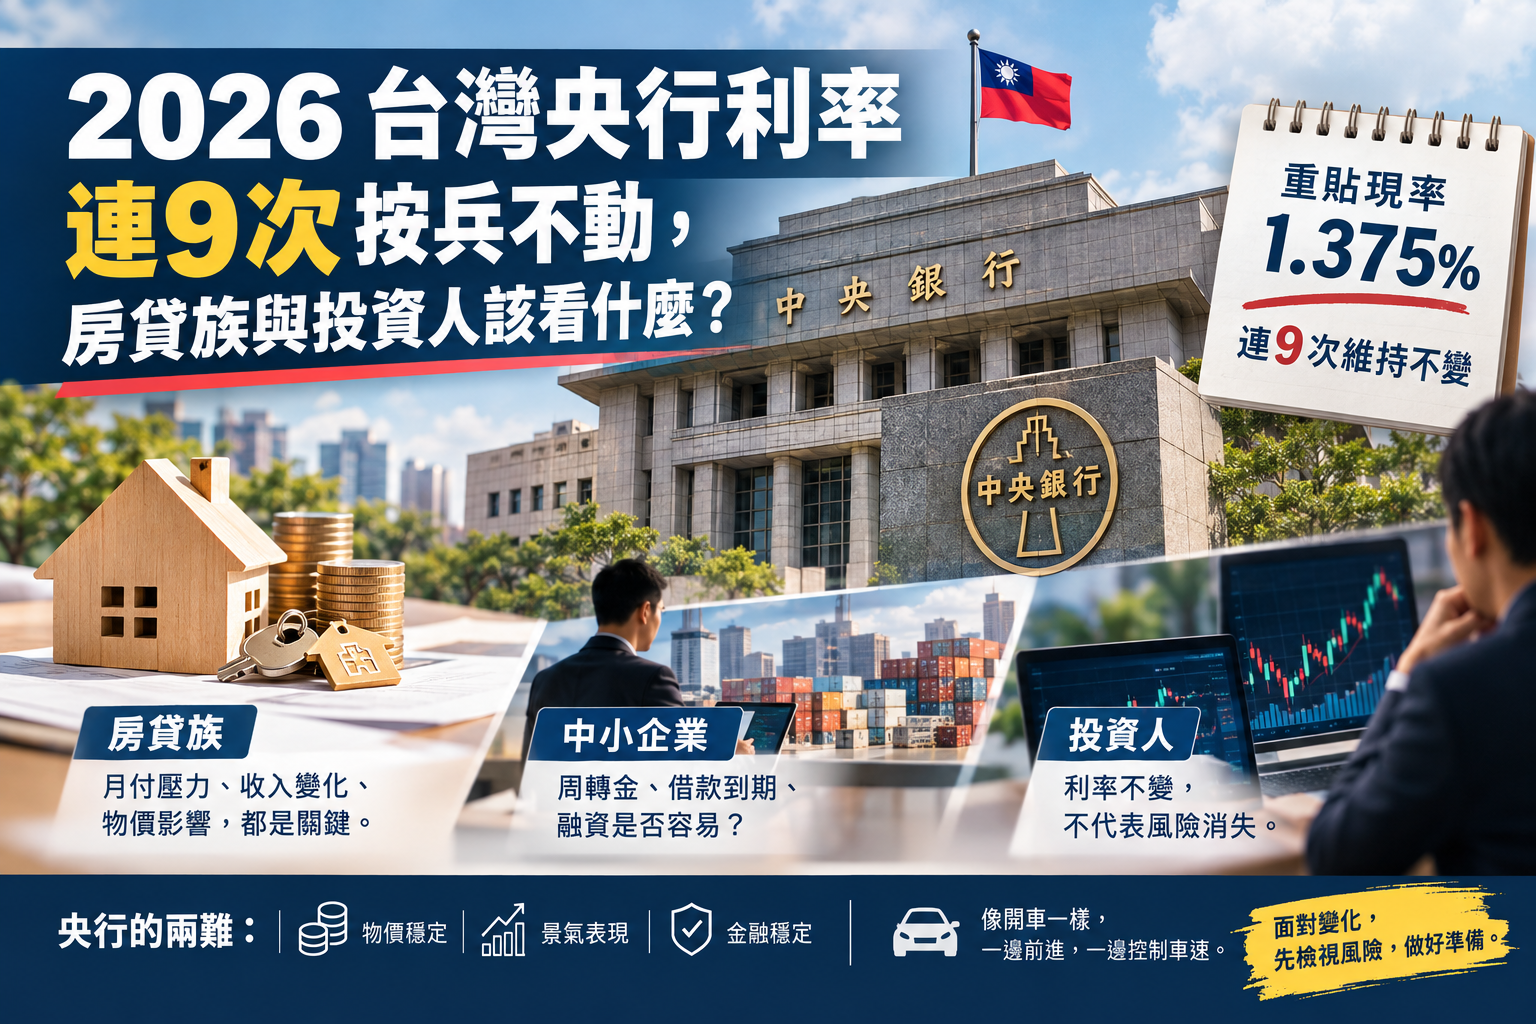
2026年10月9日,媒體報導台灣央行決定利率連9次維持不變,重貼現率仍為1.375%。同一天,市場也在討論美日利率走向,以及台灣下一步是否跟進。利率沒有變,為什麼房貸族和企業仍不能鬆口氣?
《央行拍板利率連9凍 重貼現率維持1.375%》呈現了政策現況;《美日升息 台灣下次跟不跟?專家估九合一選舉後政策該動了》則把焦點帶到國際利率與台灣政策的落差。
央行維持利率,不代表每個人的借貸成本都停在原地。家庭房貸負擔還受到貸款條件、收入與物價影響;企業也得看融資是否容易、手上現金能撐多久。利率只是資金價格的一部分,借不借得到、何時需要還款,同樣影響日常決策。
央行面對的難題,是在物價、景氣和金融穩定之間取捨。若利率太低,可能助長借貸與資產價格;若升息太快,房貸族、企業與景氣也會承受壓力。用生活來說,央行像開車的人,一邊顧著前進,一邊留意車速;踩煞車太急,乘客也會感到不舒服。
對房貸族而言,與其只盯著央行何時升息,不如先算清每月固定支出,確認收入遇到變化時是否還有緩衝。中小企業則要留意周轉金和借款到期時間,避免把短期融資當成長期資金。投資人也不宜把利率不變解讀成市場風險消失;資金成本仍會影響企業估值與市場情緒。
便宜錢的時代已經正式劃下句點。這不代表市場必然下跌,也不表示央行下一次一定升息。真正值得觀察的,是後續物價、景氣與國際央行決策如何改變台灣的政策空間。面對變化,不必過度恐慌,但也萬萬不可掉以輕心。與其猜央行下一步,不如先檢視負債比率,為家庭或企業預留流動性預備金。
免責聲明:本文僅為概念科普與歷史數據整理,不構成任何形式的投資建議、邀約或推薦。投資必定伴隨風險,過去績效不代表未來表現,投資人在做任何決策前,應獨立思考並評估自身風險承受能力。