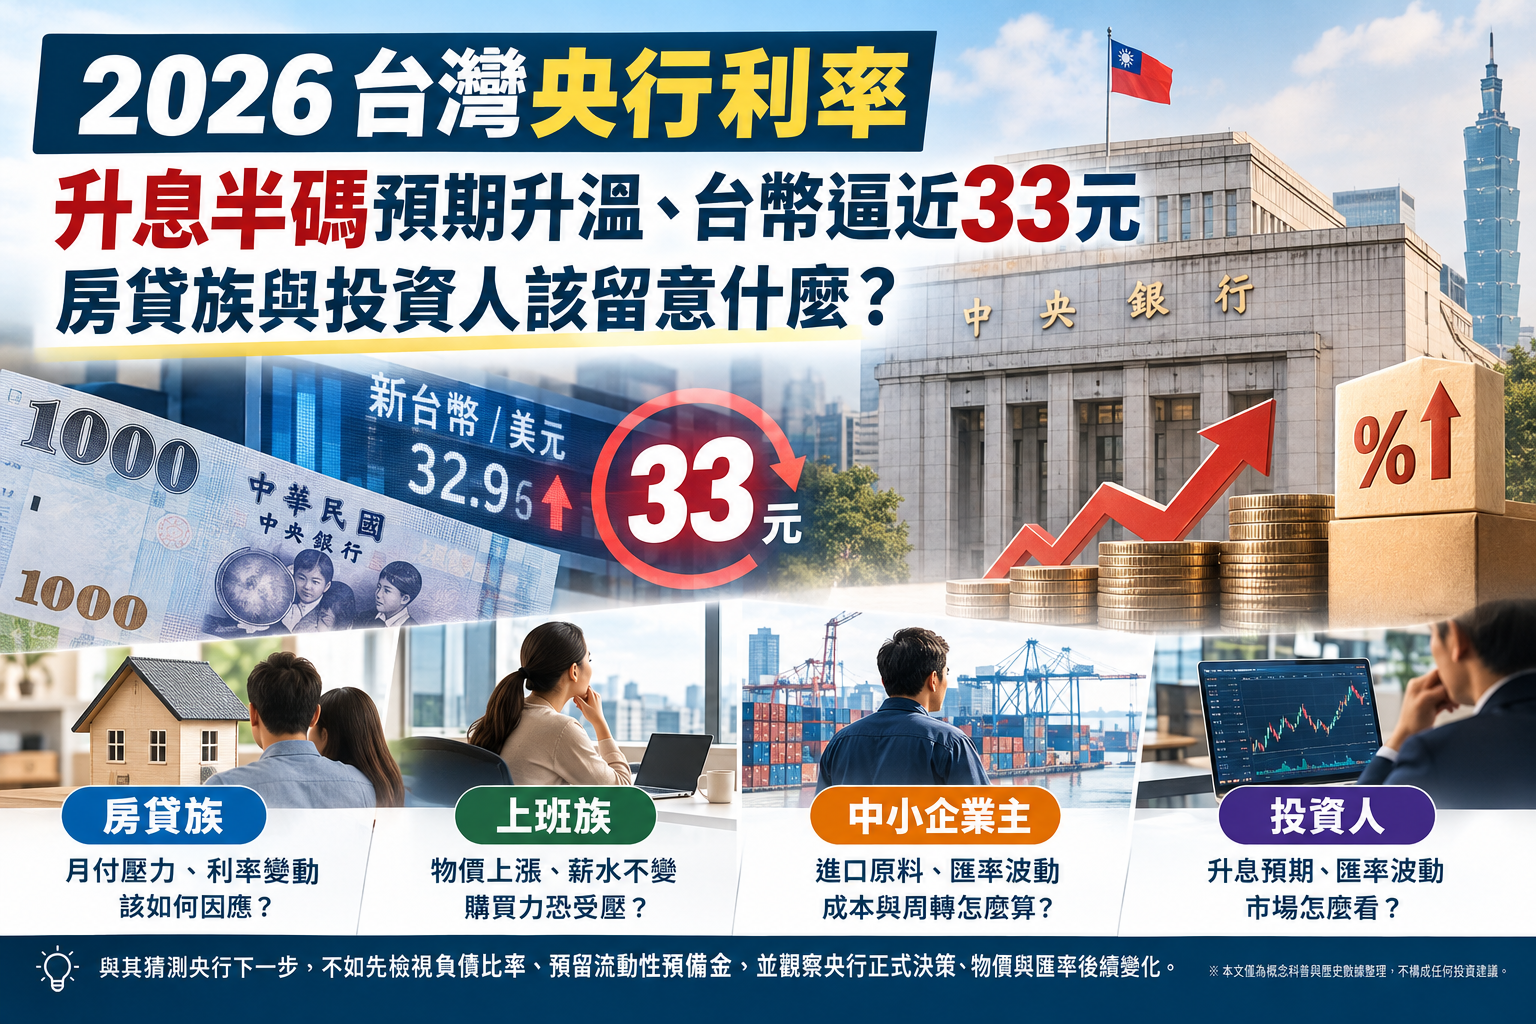
【2026台灣央行利率】升息半碼預期升溫、台幣逼近33元,房貸族與投資人該留意什麼?
2026年11月18日,市場同時關注新台幣逼近33元,以及台灣央行年底是否升息。玉山金在11月17日指出,央行具備升息條件,並預估第4季可能調升半碼;這是金融業者的判斷,不是央行已拍板的決策。相關報導見中央社:玉山金估央行年底有升息條件與新台幣逼近33元,市場討論央行是否陷入低息困境。
為什麼一場升息預期,會牽動家庭與企業?因為利率影響借款成本,匯率則關係到進口商品與原料價格。兩者交會時,家庭可能感受到物價壓力,企業也得重新計算融資與採購成本。
但「有升息條件」不等於「確定升息」。央行還要衡量物價、景氣與匯率等因素;升息能提高借款成本、抑制需求,也可能增加房貸與企業融資負擔。新台幣走弱則可能推高部分進口成本,卻不能單憑匯率就判定整體經濟好壞。
用生活來說,利率像借錢的租金。房東暫時沒調租,不代表下次續約時租金不會變;央行維持利率,也不代表每個人的借款條件都不會改變。
對房貸族與上班族而言,先檢查每月支出能否承受利率變動,比猜央行決策更實際。物價若上漲,薪水不變,實質購買力也會受到擠壓。
對中小企業主來說,若有進口原料或外幣收付款,應盤點匯率變化對成本的影響,也要留意借款利息與周轉空間。
對投資人而言,升息預期和匯率波動都可能影響市場評價,但單一預測不是政策結果,也不該成為放大槓桿或集中部位的理由。
便宜錢的時代已經正式劃下句點。面對這波變局,不必過度恐慌,但也萬萬不可掉以輕心。
與其猜測央行下一步,不如先檢視負債比率、預留流動性預備金,並觀察央行正式決策、物價與匯率後續變化。
免責聲明:本文僅為概念科普與歷史數據整理,不構成任何形式的投資建議、邀約或推薦。投資必定伴隨風險,過去績效不代表未來表現,投資人在做任何決策前,應獨立思考並評估自身風險承受能力。