【2026日本央行利率】日本核心CPI升至2.1%,房貸族與投資人該看什麼?
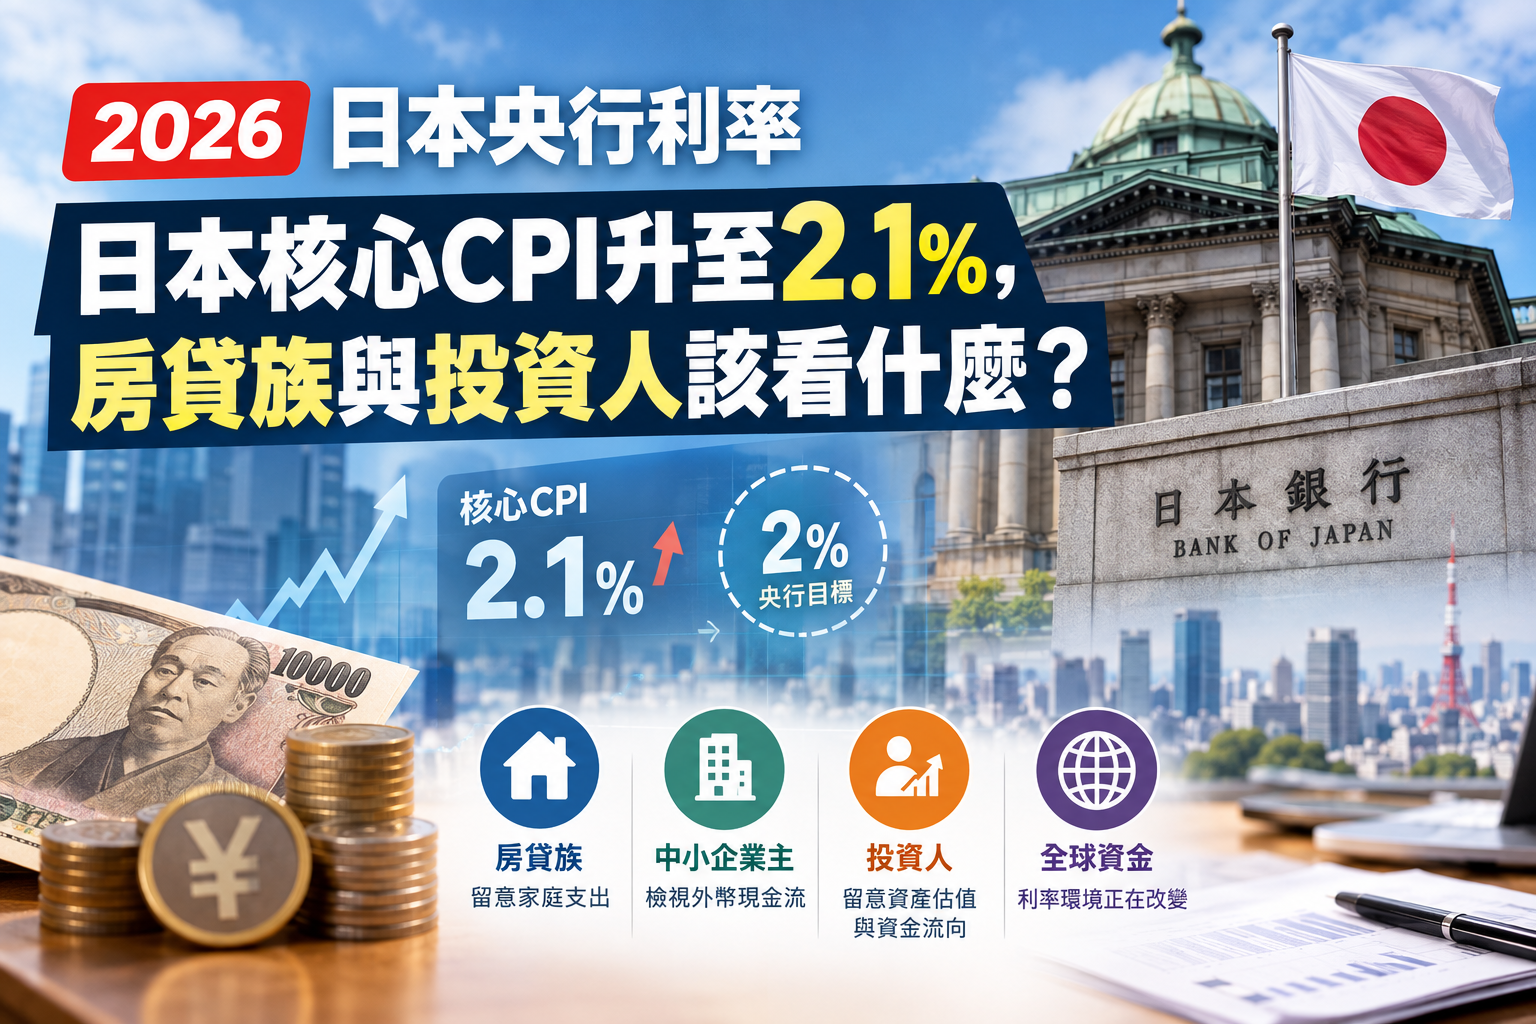
2026年10月24日,日本通膨再成市場焦點。根據《鉅亨網》報導,9月核心CPI年增2.1%,今年首度高於日本央行2%的目標,年底升息預期也隨之升溫。今年首度突破央行2%目標!日本9月核心CPI年增2.1% 強化年底升息預期
對台灣讀者來說,日本物價上漲看似遙遠,卻可能牽動日圓、資金流向與進口成本。這則消息值得留意的,不只是日本會不會升息,而是全球低利率環境是否正在改變。
核心CPI是觀察物價趨勢的指標之一。數字高於2%目標,不代表日本央行必然立即升息;央行仍須判斷物價上漲是否持續,以及薪資與消費能否跟上。市場則會先反映預期,因此即使政策尚未改變,匯率與債券利率也可能提前波動。
《聯合新聞網》也以「日通膨增溫 強化升息預期」整理相關發展。日通膨增溫 強化升息預期若日本利率往上走,日圓資產的吸引力可能改變,過去借低利率日圓、轉投其他市場的資金,也可能重新盤算去向。這不是台股必然下跌的訊號,卻提醒我們,國際資金成本的變化可能增加市場波動。
用生活來說,利率像借錢的租金。租金一旦提高,企業借款、家庭貸款與投資資金都得重新計算成本。
對房貸族與上班族而言,日本升息不會直接改變台灣房貸利率,但全球利率環境變動時,仍應留意家庭固定支出與緊急預備金。對中小企業主來說,若有日圓收付款或日本供應鏈,匯率變化可能影響成本與毛利,宜檢視外幣現金流。對投資人而言,別把升息預期直接等同於市場方向;資產估值、匯率與資金流動可能同時受影響。
便宜錢的時代已經正式劃下句點。面對這波變局,不必過度恐慌,但也萬萬不可掉以輕心。與其猜測日圓或股市下一個價位,不如先檢視負債比率、外幣需求與流動性預備金。接下來可觀察日本央行的政策訊號,以及通膨與薪資數據能否延續。
免責聲明:本文僅為概念科普與歷史數據整理,不構成任何形式的投資建議、邀約或推薦。投資必定伴隨風險,過去績效不代表未來表現,投資人在做任何決策前,應獨立思考並評估自身風險承受能力。