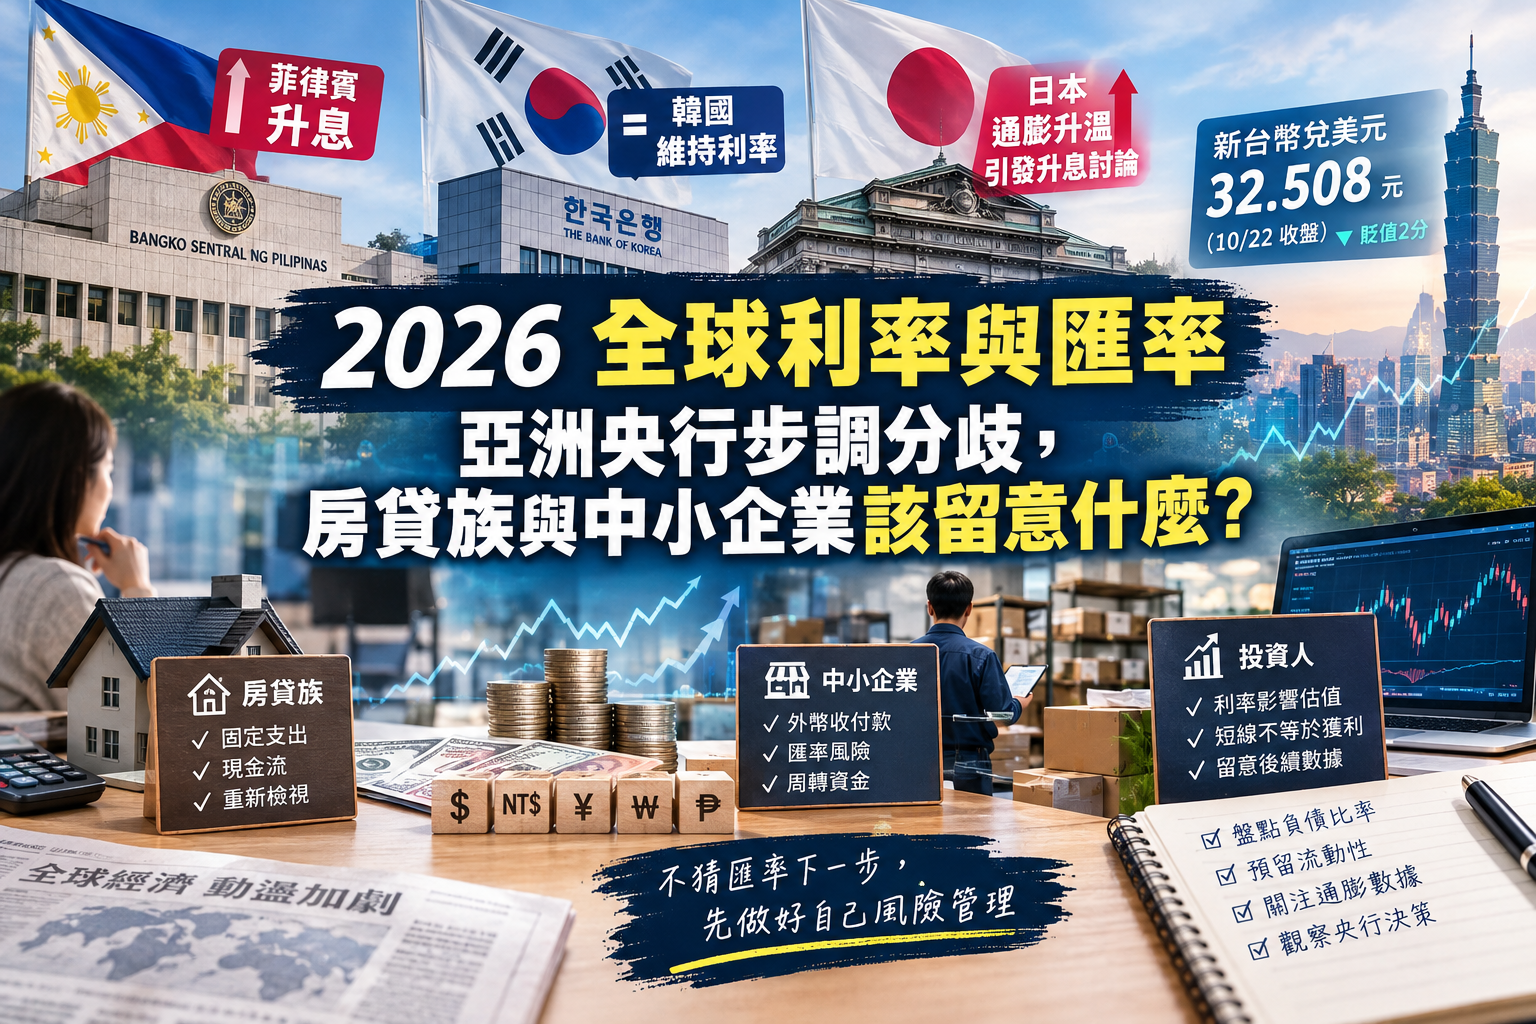
2026年10月23日,亞洲央行的利率決策出現不同方向:菲律賓升息、韓國維持利率,日本通膨則再度引發升息討論。這些看似各自為政的消息,為什麼值得台灣讀者關注?
因為利率和匯率會影響資金流向,也可能逐步反映在企業借款、進口成本與家庭開支上。10月22日新台幣兌美元以32.508元作收,貶值2分;同日菲律賓央行意外升息2碼,韓國央行則維持利率在3.00%。日本方面,核心通膨升至2.1%,市場因而關注日本央行後續動向。
相關報導:新台幣10月22日收盤匯率、菲律賓央行意外升息2碼、韓國央行利率決議、日本核心通膨與日圓走勢。
這組訊號的重點,不是「亞洲都要升息了」,而是各地面對的壓力不同。菲律賓要處理通膨與披索貶值,韓國選擇暫時按兵不動,日本則要在物價與景氣之間衡量。央行決策像開車踩油門與煞車:升息能抑制物價,卻也會增加借款成本;維持利率,則不代表市場資金變得寬鬆。
對台灣來說,海外利率可能影響資金配置與匯率預期,但不能單憑幾則央行新聞,就判斷新台幣或股市必然往哪個方向走。匯率像體溫計,能反映市場情緒,卻不能單獨診斷經濟狀況。
房貸族與上班族可以先盤點固定支出,確認收入若遇到變動,家庭現金流是否還有餘裕。中小企業若有外幣收付款或借款,則應留意匯率變動對成本與毛利的影響,並保留足夠周轉空間。投資人也要記得,利率變化會影響資產估值,市場短線反應不等於企業獲利真的改善。
便宜錢的時代已經正式劃下句點。面對這波變局,不必過度恐慌,但也萬萬不可掉以輕心。與其猜測匯率下一步,不如檢視負債比率、預留流動性預備金,並持續觀察後續通膨數據與央行決策。
免責聲明:本文僅為概念科普與歷史數據整理,不構成任何形式的投資建議、邀約或推薦。投資必定伴隨風險,過去績效不代表未來表現,投資人在做任何決策前,應獨立思考並評估自身風險承受能力。