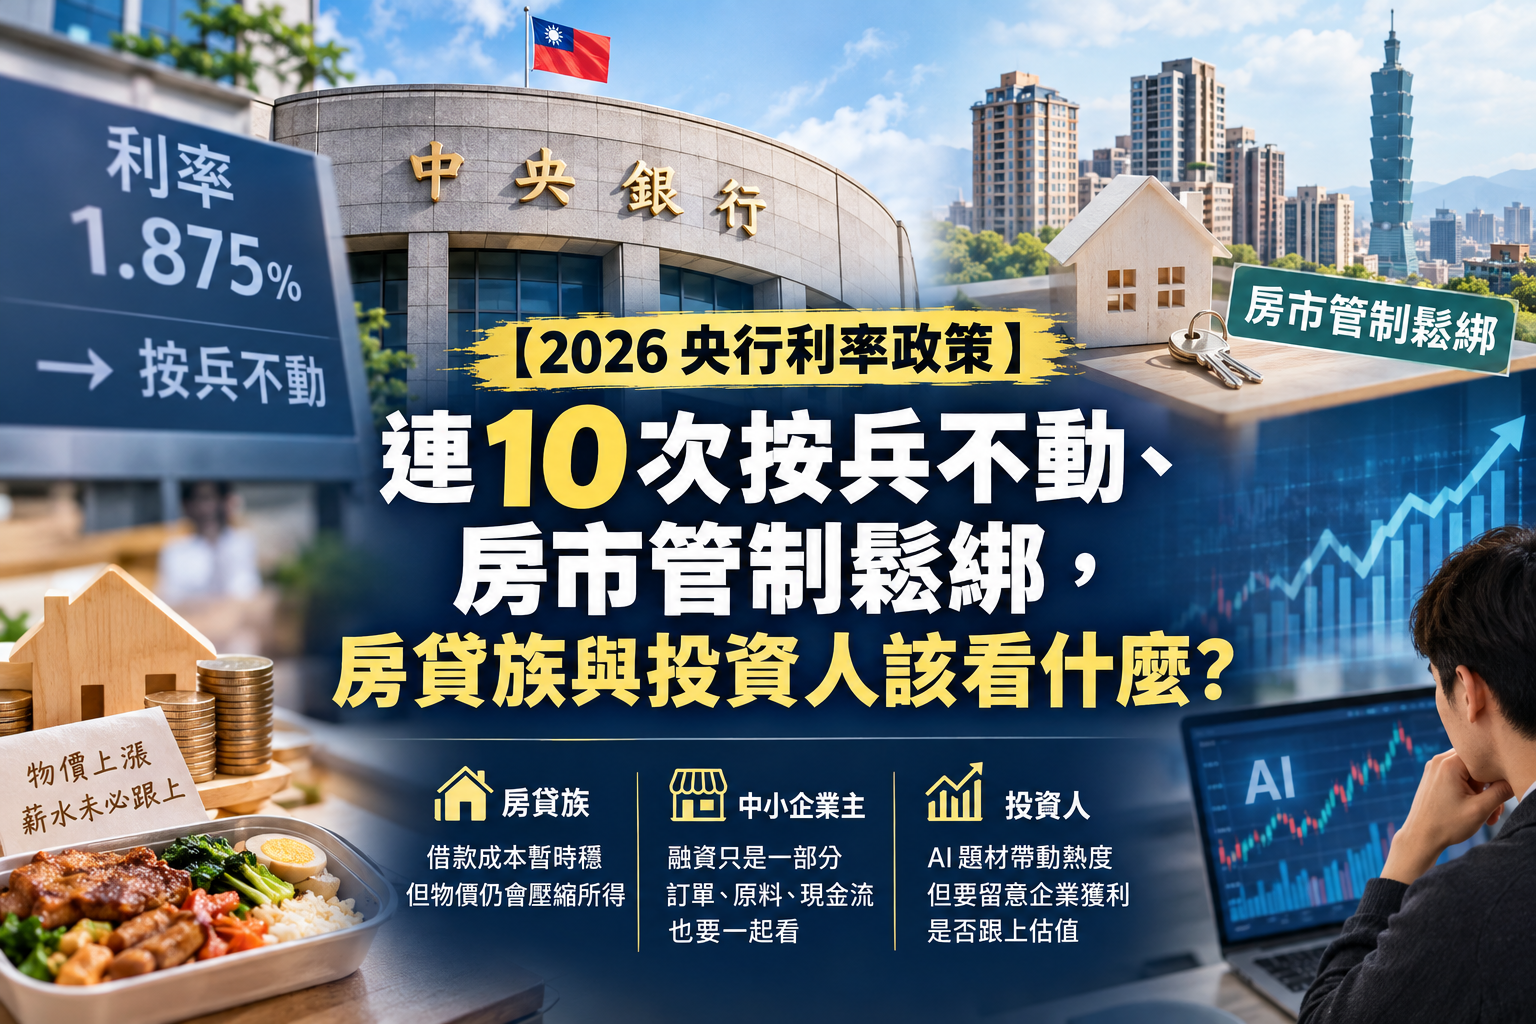
2026年09月27日,市場討論焦點之一,是台灣央行連續10次維持利率不變,並鬆綁部分房市措施。媒體也開始追問,低利率時代是否走到轉折點。利率看似沒動,為什麼值得我們專程拆解?因為它牽動的不只房貸帳單,也關係到資金往哪裡流、物價壓力會不會回頭。
根據《央行連10凍利率並鬆綁房市|新聞事件整理與重點摘要》,央行近期維持利率不變,同時調整房市措施。另一篇《台灣低利率時代掰了?謝金河「這指標轉弱」不利台股:AI通膨央行準備好了嗎》,則把焦點放在AI帶動的通膨疑慮與台灣利率前景。
拆解這場變局背後的脈絡,核心在於央行要同時看物價、景氣與房市。利率維持不變,不代表資金環境永遠寬鬆;房市措施鬆綁,也不等於房價或信用風險消失。若AI投資推升企業需求與成本,通膨壓力可能再度成為政策考量,但目前仍須觀察後續數據,不能只憑市場標題判斷央行下一步。
用白話來說,央行像開車的人,一邊踩油門顧景氣,一邊踩煞車控制物價與房市。對房貸族與上班族而言,利率不變暫時讓借款成本較穩,但物價上漲仍會壓縮可支配所得;排骨便當變貴,薪水卻未必同步增加。
對中小企業主來說,融資成本只是經營的一部分,訂單、原物料價格與現金流也要一起看。對股市投資人而言,市場熱度若由AI題材推升,仍要留意企業獲利是否跟得上估值,別把政策按兵不動解讀成風險解除。
面對這波變局,讀者不必過度恐慌,但也萬萬不可掉以輕心。與其猜央行何時轉向,不如先檢視負債比率、保留流動性預備金。接下來可留意通膨與景氣數據,以及央行後續政策說明;這些訊號比單一市場傳聞更能看出資金環境是否真的改變。
免責聲明:本文僅為概念科普與歷史數據整理,不構成任何形式的投資建議、邀約或推薦。投資必定伴隨風險,過去績效不代表未來表現,投資人在做任何決策前,應獨立思考並評估自身風險承受能力。